行业观察|从“能飞”到“能赚”:低空经济商业化落地进行时
如果说过去两年低空经济的主题是“从 0 到 1”的验证,那么 2026 年,行业叙事正在切换为“从 1 到 100”的商业验证。业内普遍将今年视为低空经济的“商业化分水岭”——但热热闹闹的万亿叙事背后,企业端的分化与阵痛同样真实。
一、规模向上,盈利分化
多家机构测算显示,2026 年国内低空经济市场规模将再上台阶:易观分析估算突破万亿元大关;赛迪研究院测算有望突破 8000 亿元,同比增速约 33%,2030 年目标冲击 1.5 万亿元。行业已由制造、运营、基建三大支柱共同驱动,结构持续优化。
然而“规模向上”不等于“盈利同步”。从上市公司数据看,不少企业处于“增收不增利”状态——典型如某工业无人机龙头一季度营收同比增长超 140%,归母净利润却几乎原地踏步;头部 eVTOL 企业尽管订单与营收快速增长,净亏损仍在扩大。业内坦言,当前行业整体仍处“起量而非盈利”阶段,相当一部分运营企业依赖政府补贴与产业基金支持,商业化兑现周期比早期市场预期更长。
二、基建先行:起降点网络进入集中建设期
低空商业化绕不开“路网”。2026 年起,低空基础设施进入集中建设窗口:
- 深圳:规划 2026 年建成 1200 个以上低空起降点,覆盖载人飞行、物流运输、社区配送及城市治理四大领域,目标打造“全球低空经济第一城”;
- 苏州:计划 2026 年建成超 200 个垂直起降点,提前为 eVTOL 城市空中交通铺路;
- 合肥:规划布局约 500 个起降点位;
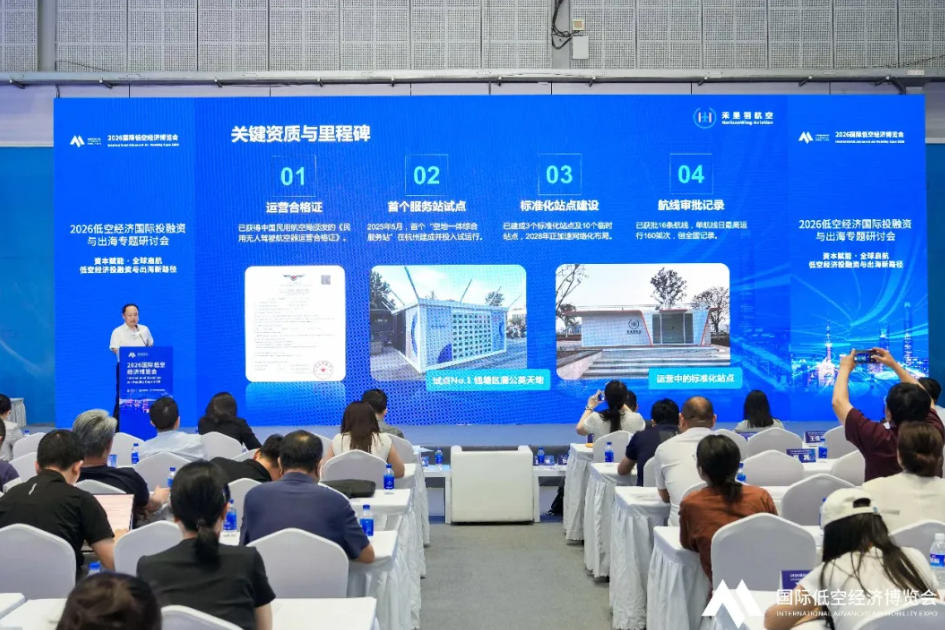
- 杭州:截至 2026 年 8 月,已建成无人机公共起降场 14 处、末端低空起降点 600 余个、运行航线近 350 条,“低空+闪送”场景接入 15 个公共或自有起降场(点);
- 全国:12 个空域精细化改革试点城市要求 2026 年底前建成一批示范起降场站。
大疆在 2026 年世界无人机大会上发布《低空经济基础设施发展白皮书》,倡导以无人机自动机场作为核心基础设施推动常态化运营。机构普遍判断,2026—2027 年将是基建提速的关键窗口期,垂直起降场、5G-A 低空智联网、通感融合系统、北斗导航增强等硬基建与数字基建将集中放量。
三、运营侧:谁先跑通现金流
基建之外,运营侧的商业化节奏呈现明显分层:工业级无人机运营与低空物流正率先兑现现金流,载人通勤则保留最大远期弹性。
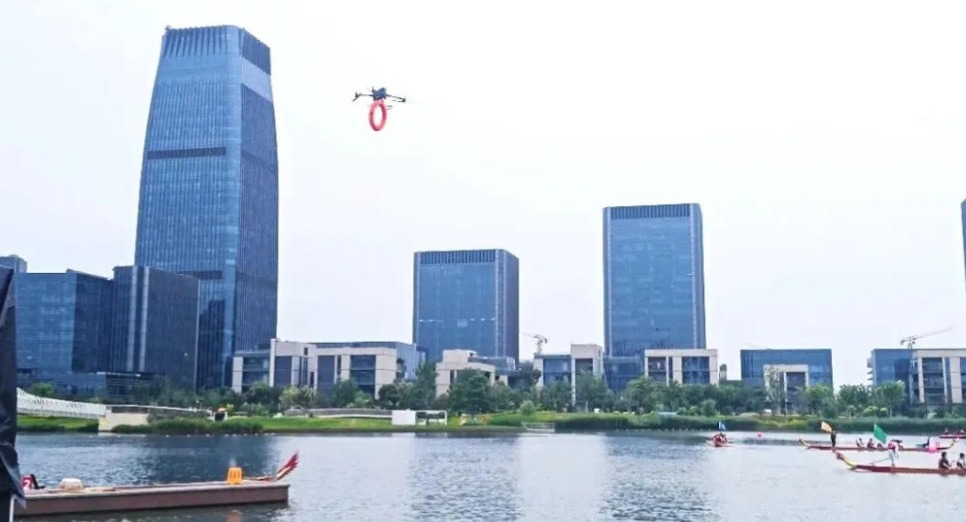
物流是最活跃的赛道之一。2026 年 9 月,美团无人机上海西岸低空航网正式投入运营;十部门联合印发的《关于完善现代化都市圈综合交通运输体系的指导意见》明确提出,培育电商快递、冷链、医疗救助、农产品、应急等低空运输线路,并因地制宜规划建设都市圈无人机物流起降场站和航线网络。政策与平台的双重驱动下,“低空+闪送”“低空+即时零售”正从单点试点走向城市级网络。
对多数运营主体而言,行业共识的路径是:作业类场景(物流、巡检、测绘、应急)先行跑通现金流,载人 eVTOL 通勤在适航体系、空域改革与基建成熟后打开想象空间。
四、产业链视角:资金与价值的错配
从投融资结构看,一级市场资金高度集中于 eVTOL 整机层,而基建、感知与运营层存在系统性定价不足——后者恰恰拥有法定需求驱动、经常性收入模型等特征。按业态划分,低空经济可拆为低空制造(整机、飞控、动力电池、航空材料)、低空运行(空域管理、飞行调度、数字空域平台)与低空服务(运营、保障、金融)三大板块,各板块的壁垒属性与盈利节奏差异显著,投资与经营逻辑不能一概而论。
五、耐心经济下的长期主义
多位行业人士将低空经济称为“耐心经济”:它需要法规、空域、基建、人才与公众接受度的协同成熟。当前短板同样清晰——单座中型垂直起降场站建设成本约 200—300 万元且行业标准仍在完善,复合型运营、适航与运维人才缺口巨大,公众对噪音与安全的顾虑仍需时间消解。
对身处其中的服务商而言,行业的竞争正从“单点设备销售”走向“全链路能力输出”:谁能在规划、建设、运营三个环节贯通起来,谁就有机会把低空运力真正融入城市基础服务,在万亿赛道的下半场占据一席之地。
本文为行业观察类内容,数据与观点综合公开报道与机构研究整理,供行业交流参考。