低空经济行业观察:从“战略蓝图”到“规模商用”的下半场
一、战略定位三年三级跳,行业驶入快车道
2024年,低空经济首次写入《政府工作报告》,被定位为国民经济“新增长引擎”;2025年,进一步明确为重点培育的“新兴产业”,强调安全健康发展;2026年,正式跻身“新兴支柱产业”,与集成电路、航空航天并列培育,政策表述从“积极培育”升级为“培育壮大”,并明确鼓励央企国企带头开放应用场景。三年三次战略跃升,“十五五”规划纲要亦将低空经济列入战略性新兴产业集群重点布局,行业发展的航向愈发清晰。
二、法治筑基:民用航空法首设低空经济专章
2026年7月1日,新修订的《中华人民共和国民用航空法》正式施行。这是该法实施30年来的首次全面修订,最大变化之一是首次设立低空经济“发展促进”专章,围绕技术创新、应用拓展、空域资源配置和飞行服务保障确立制度框架,将低空经济正式写入国家法律。行业规则从“摸着石头过河”走向有法可依,为规模化发展提供了制度确定性。
三、市场规模跃升,场景从试点转向规模化商用
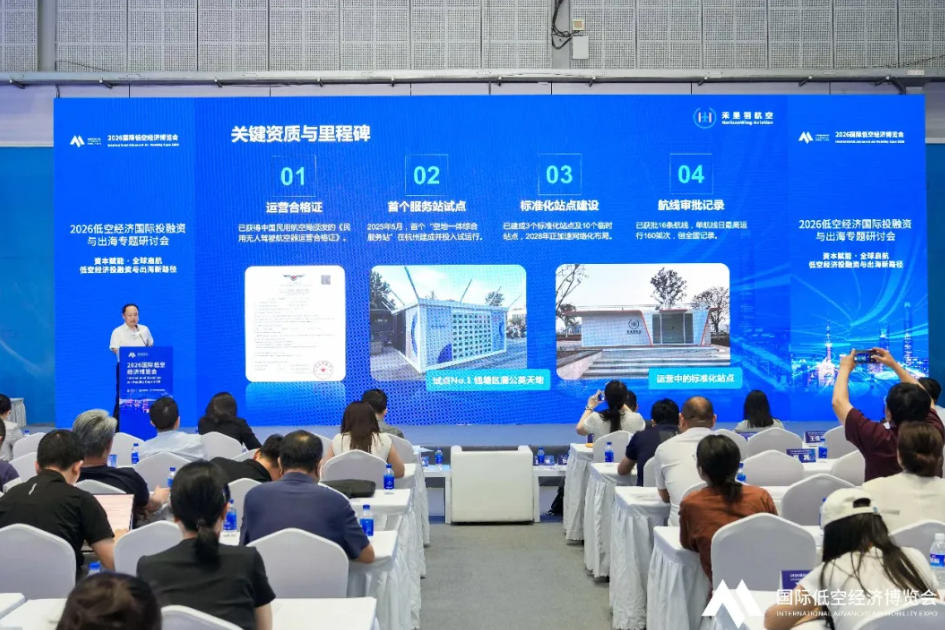
在政策强力驱动下,低空经济市场规模快速跃升——2025年市场规模已突破1.5万亿元,无人机运营企业接近2万家。2026年起,应用场景正从“试点示范”全面转向“规模化商用”,形成“低空+物流、旅游、医疗、通勤”多元融合格局:
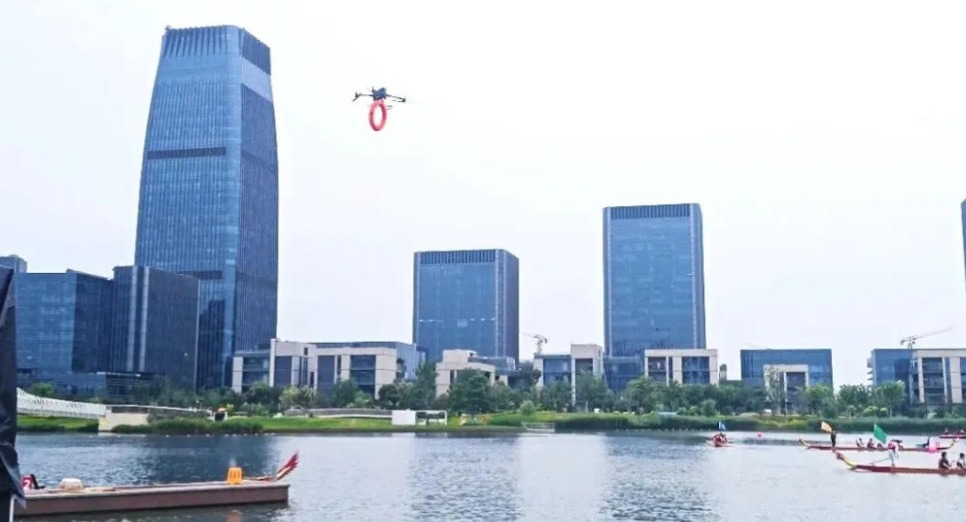
- 低空物流:头部企业已在城市开通规模化配送航线,单平台累计完成配送服务超百万架次,并向夜间配送等场景延伸;
- 低空旅游:eVTOL与景区观光结合,成为最先跑通商业闭环的场景之一;
- 低空医疗与应急:血液、样本、急救物资的即时配送需求快速增长;
- 低空通勤:载人场景远期空间最大,正等待适航与运营体系的进一步成熟。
四、基础设施:从“孤立起降点”到“空天地一体网络”
低空交通的“路网革命”正在发生:信息层面构建空天地感知网,平台层面实现“一网统管、智能调度”,规则层面做到“有路可循、按规飞行”。起降场、通信导航监视、低空飞行服务平台等基础设施的密度与智能化水平,正成为决定城市低空运力规模的关键变量——这也是行业共识中“基建先行、运营跟进”的核心逻辑。
五、区域探索提速:跨境协作打开新想象
2026年9月,广东南沙与香港正式启动低空经济双边沙盒合作机制,为全国首创。双方依托香港国际化制度优势与南沙全空间无人体系试验场资源,以无人机为首阶段,推进规则衔接、标准对接、技术验证与场景应用,为粤港澳大湾区乃至全国探索可复制、可推广的跨境低空经济发展模式。
六、展望:作业类率先盈利,载人通勤远期爆发
从商业模式看,行业呈现明显的分层演进:测绘、巡检、物流等作业类场景率先实现盈利;载人通勤则有望在适航体系、空域改革与基础设施建设成熟后迎来远期爆发。综合多家机构预测,2035年中国低空经济整体市场规模有望突破3.5万亿元。
对身处其中的服务商而言,行业的竞争正从“单点产品”走向“全链路能力”:谁能把规划、建设、运营贯通起来,谁就能在城市低空运力融入基础服务的过程中占据先机。
本文为行业观察类内容,数据与政策信息综合公开报道整理,供行业交流参考。